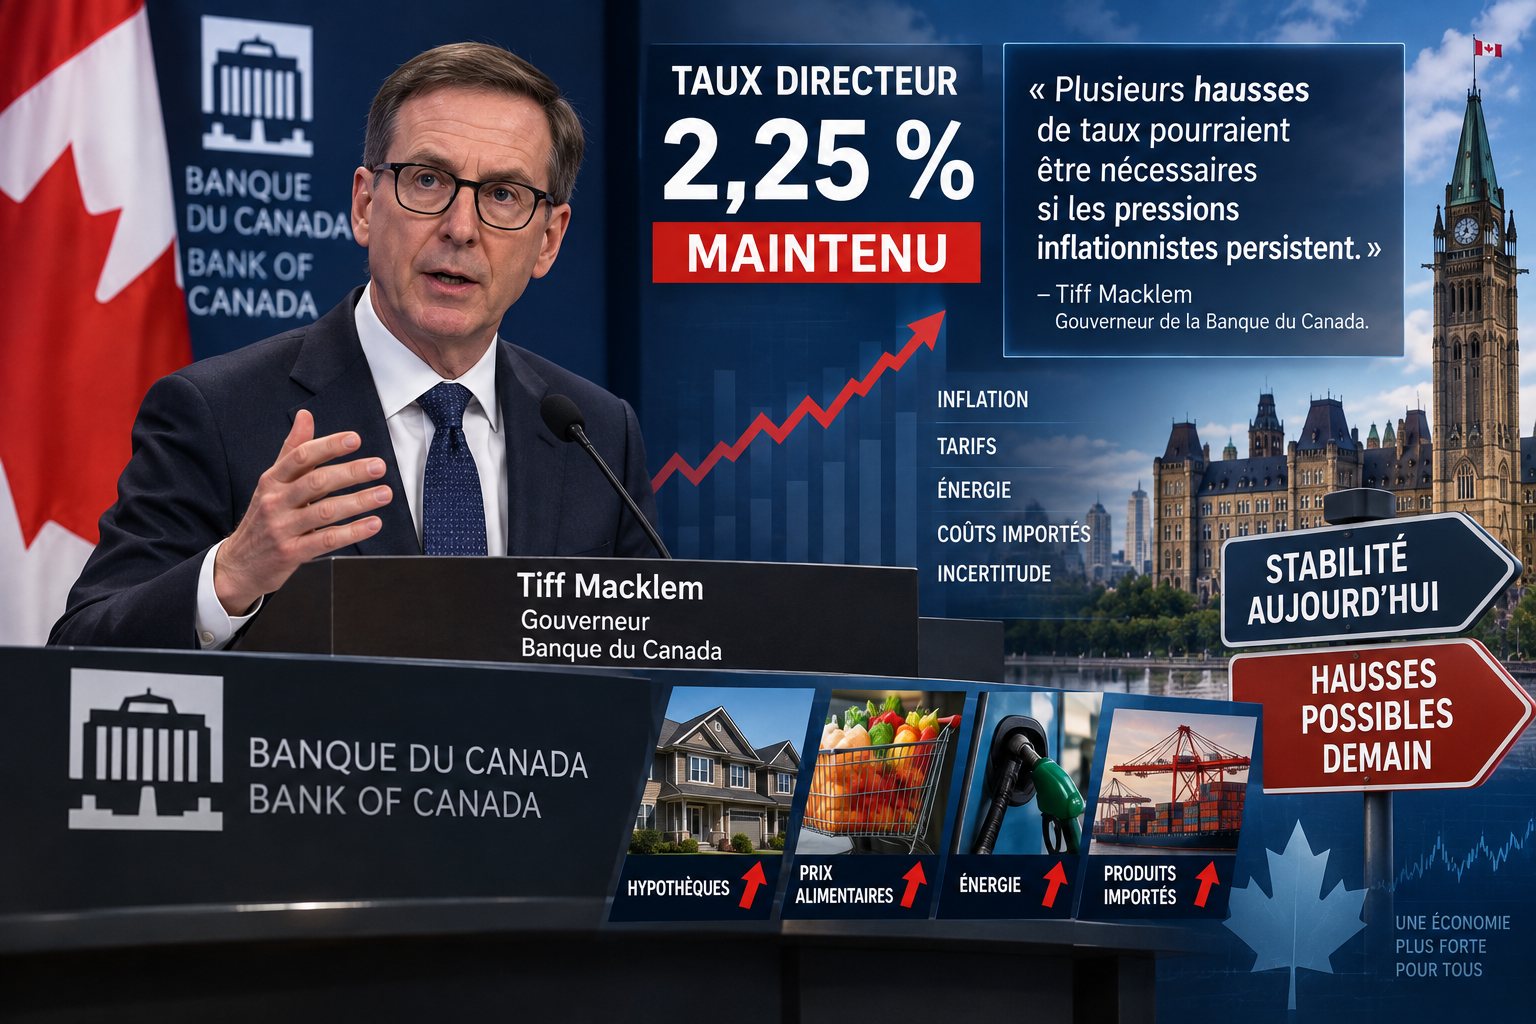
Après plusieurs mois de stabilité, le gouverneur Tiff Macklem a clairement indiqué que la Banque était prête à augmenter les taux d’intérêt si l’inflation demeurait trop élevée — et qu’elle pourrait procéder à plus d’une hausse si la situation l’exigeait.
Il ne s’agit pas de l’annonce d’une augmentation imminente. Mais ce changement de ton pourrait avoir des conséquences importantes pour les hypothèques à taux variable, marges de crédit, prêts automobiles et autres coûts d’emprunt au Canada.
Le taux directeur reste à 2,25 %
Lors de sa décision du mercredi 2 septembre, la Banque du Canada a maintenu son taux directeur à 2,25 %.
Le taux officiel d’escompte demeure à 2,50 %, tandis que le taux de rémunération des dépôts est fixé à 2,20 %.
Le taux directeur canadien est donc inchangé depuis plusieurs mois. Cette stabilité ne signifie toutefois pas que les taux resteront nécessairement à leur niveau actuel.
Plusieurs indicateurs économiques ont récemment montré une amélioration. Le PIB canadien a notamment progressé à un rythme annualisé de 3,3 % au deuxième trimestre, tandis que la consommation est demeurée résiliente et que l’investissement des entreprises ainsi que les exportations ont progressé.
Le taux de chômage avait également reculé à 6,4 % en juillet.
Macklem ouvre la porte à plusieurs hausses
C’est probablement le message le plus important de cette décision.
Tiff Macklem a expliqué que si la Banque du Canada juge que l’inflation risque de demeurer trop élevée, elle est prête à augmenter son taux directeur.
Et si une seule hausse ne suffisait pas à ramener durablement l’inflation vers la cible, la Banque serait prête à resserrer davantage sa politique monétaire.
La nuance est essentielle.
La Banque du Canada n’annonce pas que plusieurs hausses auront lieu. Elle indique qu’elle est prête à agir si les données économiques et l’évolution de l’inflation le justifient.
Les prochaines décisions dépendront notamment de l’inflation, de la croissance économique, du marché du travail, des prix de l’énergie et des conséquences des tensions commerciales internationales.
L’inflation revient au centre des préoccupations
L’inflation constitue désormais l’un des principaux éléments à surveiller.
L’inflation annuelle au Canada se situait autour de 3 % en juillet, soit près de la limite supérieure de la fourchette cible de 1 % à 3 % de la Banque du Canada.
Certaines mesures sous-jacentes de l’inflation présentent toutefois une situation plus modérée, ce qui oblige la Banque à distinguer les pressions temporaires des hausses de prix susceptibles de s’installer durablement.
Une partie importante de l’incertitude actuelle provient notamment des prix de l’énergie.
Les tensions géopolitiques au Moyen-Orient et les perturbations entourant le détroit d’Ormuz ont contribué à maintenir les marchés énergétiques sous pression.
Pour la Banque du Canada, le risque est qu’une hausse prolongée du prix de l’énergie finisse par se transmettre à un éventail plus large de biens et de services : transport, production, alimentation, marchandises et autres coûts assumés par les entreprises.
La guerre commerciale avec les États-Unis complique la situation
À cette pression énergétique s’ajoute la confrontation commerciale entre le Canada et les États-Unis.
Les nouveaux tarifs américains peuvent affaiblir certains secteurs canadiens, réduire les exportations et inciter certaines entreprises à reporter leurs investissements ou leurs embauches.
Ottawa prépare parallèlement ses propres mesures tarifaires visant des produits américains.
Pour la Banque du Canada, cette situation crée un véritable dilemme : les tarifs douaniers peuvent à la fois ralentir l’économie et exercer une pression à la hausse sur certains prix.
Les entreprises canadiennes confrontées à des coûts d’importation plus élevés peuvent décider de les absorber, de changer de fournisseur ou d’en transférer une partie aux consommateurs.
Pour l’instant, la Banque semble toutefois considérer les prix de l’énergie comme un risque inflationniste plus important que l’effet direct des contre-tarifs canadiens.
Qu’est-ce que cela signifie pour les hypothèques ?
Pour les propriétaires et les futurs acheteurs, le maintien du taux directeur à 2,25 % signifie qu’il n’y a pas de nouvelle hausse immédiate provenant de la Banque du Canada.
Le taux préférentiel des grandes institutions financières se situait autour de 4,45 % au moment de la décision.
Les prêts hypothécaires à taux variable et plusieurs marges de crédit sont particulièrement sensibles aux mouvements du taux directeur.
Si la Banque du Canada augmente éventuellement son taux, les emprunteurs à taux variable pourraient donc voir leurs coûts augmenter.
La situation est différente pour les hypothèques à taux fixe.
Celles-ci sont davantage influencées par les rendements obligataires et par les anticipations des marchés concernant l’inflation, la croissance et l’évolution future des taux d’intérêt.
Cela signifie que les taux hypothécaires fixes peuvent commencer à bouger avant même qu’une décision officielle soit prise par la Banque du Canada.
Le scénario a changé
Pendant plusieurs mois, la principale question était de savoir combien de temps la Banque du Canada conserverait son taux directeur à 2,25 %.
Depuis la décision de mercredi, une autre question prend de l’importance :
la prochaine variation du taux pourrait-elle être une hausse ?
Les marchés financiers ont réagi au ton plus ferme adopté par Tiff Macklem et ont commencé à intégrer une possibilité de resserrement monétaire au cours des prochains mois.
Mais il est important de faire la distinction : les anticipations des marchés ne constituent pas une décision de la Banque du Canada.
Les perspectives peuvent changer rapidement en fonction des prochains chiffres sur l’inflation, l’emploi, la croissance économique et les prix de l’énergie.
Ce que les Canadiens doivent retenir
Pour le moment, le taux directeur demeure à 2,25 %.
Il n’y a donc pas de nouvelle hausse immédiate des taux décidée par la Banque du Canada.
Mais le message envoyé par Tiff Macklem est important : si l’inflation reste trop élevée ou si les pressions inflationnistes s’intensifient, la Banque est prête à intervenir de nouveau.
Pour les ménages endettés, les propriétaires qui devront renouveler leur hypothèque et les futurs acheteurs, cela signifie que la période de stabilité des taux ne peut plus être considérée comme acquise.
Les prochaines données sur l’inflation et l’économie canadienne seront donc déterminantes pour savoir si 2,25 % représente simplement une pause prolongée — ou le point de départ d’un nouveau cycle de hausses.
✍️ James Guilloux Bat Bravo Pou La Jenès